
Regalías por uso de marca: qué debe demostrar una empresa ante SUNAT
Un contrato y una factura pueden no ser suficientes para sustentar las regalías por uso de marca. La empresa debe acreditar su uso, beneficio y valor económico.
Las empresas que pagan por utilizar una marca deben prestar atención a cómo sustentan ese gasto ante la Superintendencia Nacional de Aduanas y de Administración Tributaria (Sunat). En una fiscalización, la revisión puede ir más allá de comprobar que existe un contrato de licencia y que se realizó el pago.
Documentos que debe reunir una empresa para sustentar las regalías
Entre ellos figuran el manual de marca, la correspondencia sobre su administración, los certificados de registro ante INDECOPI, los gastos de registro y renovación, los cálculos de las regalías y los estudios de precios de transferencia, cuando correspondan.
También puede ser importante contar con evidencia del uso efectivo de la marca, como campañas publicitarias, fotografías, empaques y otros materiales relacionados con los productos o servicios de la empresa. El objetivo es que los documentos permitan conectar el derecho de uso de la marca con la actividad real del negocio.
PUEDES VER: Recaudación tributaria en Perú creció 18,3% en septiembre: Sunat recaudó S/16.225 millones
Demostrar cómo la marca contribuye al negocio
Tener una marca registrada y un contrato de licencia no necesariamente resuelve todas las preguntas sobre la deducción del gasto. También importa demostrar que la marca se utiliza efectivamente y explicar qué beneficio aporta a la empresa que paga por ella.
Ante ello, pueden surgir preguntas como qué actividades comerciales dependen de la marca, cómo contribuye a generar o mantener ingresos y qué funciones realiza cada parte involucrada en su desarrollo y explotación.
¿Qué significa el análisis DEMPE y por qué importa?
Para analizar la relación entre la marca y el valor económico que genera, puede ser relevante el enfoque DEMPE, desarrollado en el marco de las acciones contra la erosión de la base imponible y el traslado de beneficios (BEPS) de la Organización para la Cooperación y el Desarrollo Económicos (OCDE).
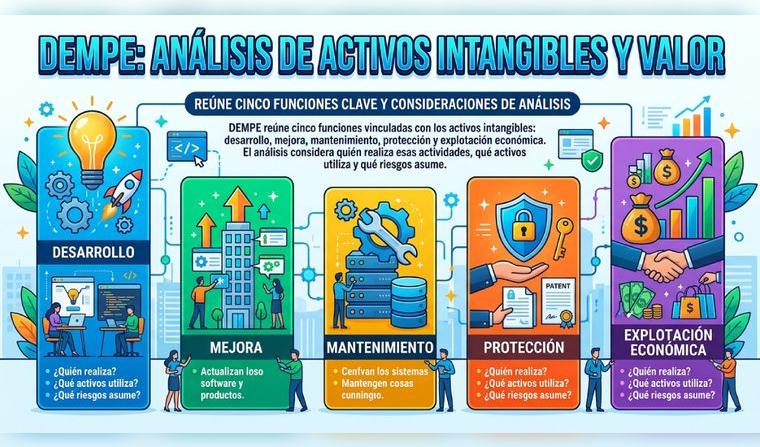 El análisis DEMPE y la justificación del monto pagado son claves para demostrar cómo una marca aporta valor al negocio. Foto: composición IA.
La titularidad legal de una marca es un elemento importante, pero no siempre basta para explicar quién realiza las funciones que generan su valor económico y cómo deben distribuirse los retornos asociados al activo.
¿Cómo justificar el monto pagado por el uso de una marca?
El monto de las regalías debe contar con un sustento económico que permita explicar cómo se calculó y por qué resulta razonable. Para ello, pueden intervenir el análisis de precios de transferencia, la valorización de activos intangibles y la información financiera, según las características de la operación.
Esta revisión cobra especial importancia en operaciones entre empresas vinculadas, en las que corresponde evaluar las reglas de precios de transferencia aplicables. El sustento debe ser coherente con las condiciones de la operación y con la forma en que se determina la contraprestación.
Preparar el sustento antes de una fiscalización de SUNAT
La defensa tributaria de las regalías no debería construirse únicamente cuando llega un requerimiento de la Administración Tributaria. Una empresa puede anticiparse organizando la documentación que explica la operación desde sus distintos aspectos.
El expediente debe permitir relacionar la titularidad de la marca, el contrato de licencia, su uso efectivo, las funciones realizadas por las partes, el beneficio para el negocio y el cálculo de la contraprestación.
Las fiscalizaciones tributarias pueden representar desafíos para la gestión de los negocios, especialmente cuando deben responder a requerimientos de información y sustentar sus operaciones. ¿Cómo perciben las pequeñas y medianas empresas estos procesos y qué dificultades reportan? Revisa los resultados del estudio.
TAMBIÉN TE PUEDE INTERESAR
¿Buscas crecer profesionalmente? OSIPTEL revela dónde trabajan sus egresados
Regalías por uso de marca: qué debe demostrar una empresa ante SUNAT
Inteligencia artificial en empresas: 5 claves para automatizar con responsabilidad
Perú destaca en América Latina por su bajo riesgo para invertir: ¿qué lo explica?