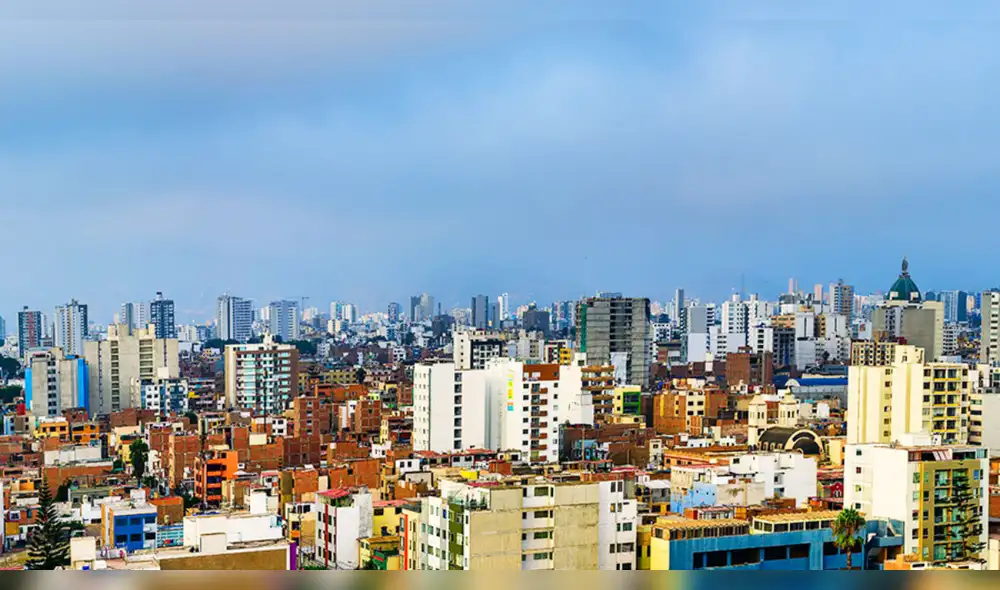
El mercado inmobiliario de Lima registró un crecimiento de 30% en las ventas acumuladas de los últimos cuatro trimestres. Crédito: Urbana
El mercado inmobiliario de Lima atraviesa un buen momento en ventas, pero el crecimiento no significa que existan suficientes opciones para quienes buscan una vivienda de menor precio. En los últimos cuatro trimestres se comercializaron 32.222 unidades, 30% más que en el periodo anterior; sin embargo, los rangos 1, 2 y 3 de MiVivienda, vinculados con una parte importante de la demanda social, avanzan a un ritmo menor.
La expansión tampoco está repartida de manera uniforme por la ciudad. Según el Informe Económico de la Construcción (IEC) N.° 104 de Capeco, el 71,6% de las viviendas vendidas se concentra en los diez principales distritos de Lima.
Algunos de los mayores incrementos se registraron en:
Esta concentración muestra que la recuperación del mercado está siendo más intensa en determinadas zonas, mientras otros sectores todavía necesitan condiciones que permitan desarrollar una oferta formal suficiente.
El comportamiento de las ventas también cambia según el rango de precio. El rango 5 de MiVivienda es actualmente el más dinámico, con 2.512 unidades comercializadas. Guido Valdivia, vicepresidente ejecutivo de Capeco, señaló que este segmento responde a una demanda concreta, incluida la de jóvenes independientes que buscan acceder a una vivienda.
El contraste aparece en los rangos 1, 2 y 3, donde el crecimiento es reducido pese a existir una necesidad importante de vivienda social. Por ello, vender más no necesariamente significa que el mercado esté atendiendo a quienes tienen mayores dificultades para acceder a una propiedad.
Para Capeco, uno de los puntos centrales es generar suficientes proyectos para acompañar el ritmo de ventas. El gremio considera necesario mantener aproximadamente dos viviendas en oferta por cada unidad vendida.
Esto requiere resolver varios aspectos que condicionan la construcción formal:
El financiamiento representa otro punto de preocupación para ampliar el acceso. Capeco plantea impulsar los rangos 1, 2 y 3 de MiVivienda, además de Techo Propio, programas dirigidos a segmentos que todavía encuentran dificultades para acceder a una vivienda dentro del mercado formal.
Durante 2026 se asignaron S/1.200 millones para subsidios, mientras que para 2027 la inversión prevista no alcanzaría los S/600 millones. De esta manera, el reto para Lima no es únicamente conservar el crecimiento inmobiliario. También consiste en lograr que el mercado genere más opciones para compradores con distintos niveles de ingresos, especialmente para quienes actualmente tienen menos alternativas para acceder a una vivienda adecuada.
Si te interesó esta nota sobre la vivienda accesible en Lima, también te puede interesar conocer qué factores pueden determinar la valorización de una propiedad antes de comprarla en Metro Cuadrado.