Vivienda y construcción
El sector inmobiliario peruano mantiene su dinamismo impulsado por la liquidez del sistema bancario.
Créditos hipotecarios en Perú crecen 7,8%, según BCR
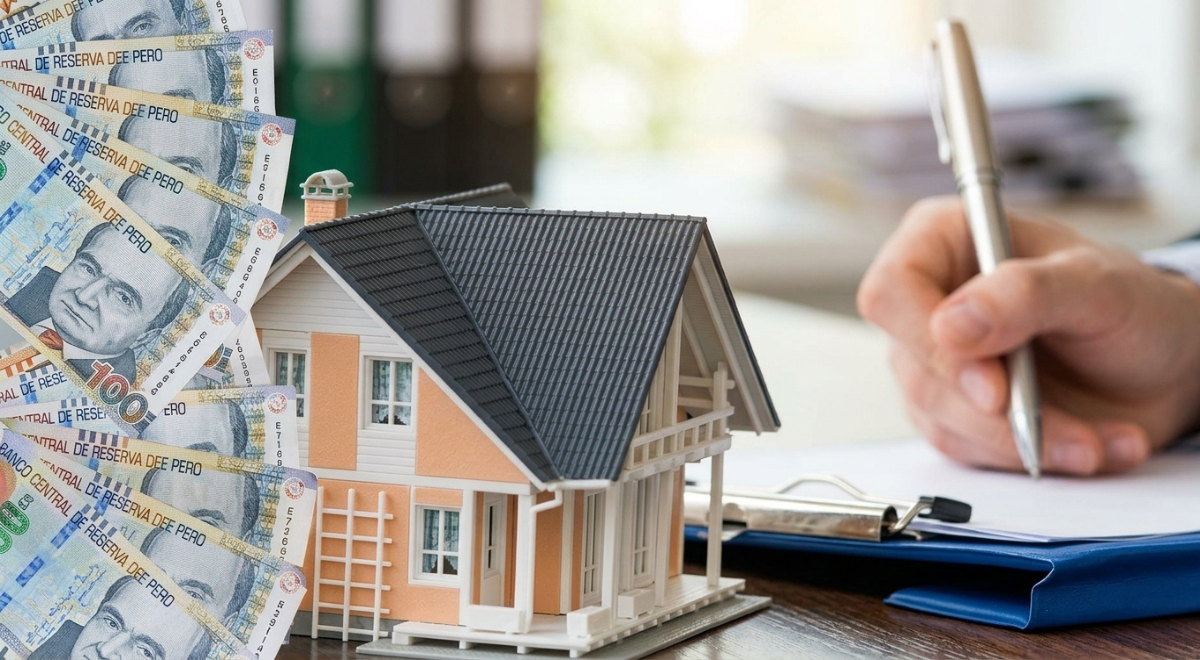
El financiamiento para comprar o construir una vivienda registró un mayor crecimiento en el año. De acuerdo con el más reciente informe del Banco Central de Reserva del Perú (BCRP), la colocación de créditos hipotecarios en Perú anotó un crecimiento interanual de 7,8% al cierre de setiembre de 2026. Este resultado supera el 7,6% alcanzado en agosto y consolida un acumulado de 79.038 millones de soles destinados al financiamiento inmobiliario.
Evolución de los préstamos hipotecarios en el mercado peruano
El dinamismo crediticio refleja un entorno activo para las familias interesadas en adquirir, remodelar o construir un inmueble.
- Crecimiento sostenido: La tasa de financiamiento habitacional mostró una aceleración progresiva durante el último bimestre reportado por la autoridad monetaria.
- Monto total en circulación: El saldo vivo administrado por el sistema financiero evidencia la alta demanda de capital para vivienda.
- Solidez del sector: Según el Instituto Nacional de Estadística e Informática (INEI), la actividad de financiero y seguros creció 3,19% en agosto con respecto al mismo mes del año previo, asegurando liquidez en la banca.
¿Conviene sacar un crédito hipotecario en soles o dólares?
El reporte del BCR muestra una marcada preferencia de los usuarios al elegir la moneda para su préstamo habitacional:
- Préstamos en soles: Registraron un incremento de 8,4% en setiembre, impulsados por la estabilidad de la moneda local y la seguridad de mantener cuotas fijas.
- Préstamos en dólares: Experimentaron una fuerte caída de 22,8% en el mismo periodo.
- Protección financiera: La tendencia confirma que las familias prefieren endeudarse en la misma divisa en la que reciben sus ingresos para evitar riesgos cambiarios.
Tendencias de financiamiento para construir o comprar vivienda
Para quienes planean invertir en bienes raíces, el contexto actual ofrece aspectos clave a considerar:
- Priorización del crédito familiar: Los préstamos destinados a vivienda se ubican entre las modalidades con mayor tracción dentro del sistema bancario.
- Estabilidad de condiciones: A diferencia del crédito empresarial —que desaceleró su ritmo a 9,8%—, las opciones de financiamiento para las personas mantienen un avance firme.
Si estás pensando en comprar o construir una vivienda y necesitas financiamiento, reunir el dinero para la cuota inicial es uno de los primeros pasos. En ese proceso, la Compensación por Tiempo de Servicios (CTS) puede convertirse en una alternativa para alcanzar tu objetivo. Conoce cómo puedes utilizar este dinero para reunir la inicial de tu primer departamento en 2027 y qué opciones tienes para hacer crecer tus ahorros.